
北京君正(300223.SZ)7月13日公布,本年上半年stripchat在线直播,公司已毕买卖总收入约为39.89亿元,同比增约77%;归母净利润瞻望为10.79亿至12.82亿元,同比增幅瞻望是431.03%至531.34%;扣非后净利润同比增长约551.97%至678.58%。
拆分来看,一季度,北京君正已毕单季度营收同比增长47.12%至15.6亿元,归母净利润同比涨331.61%至3.19亿元。
以此估算,公司二季度瞻望已毕营收24.29亿元,同比高潮104.29%,环比增55.71%;单季度归母净利润约为7.6亿至9.63亿元,同比增幅约489.15%至646.51%,环比增幅约138.24%至201.88%。
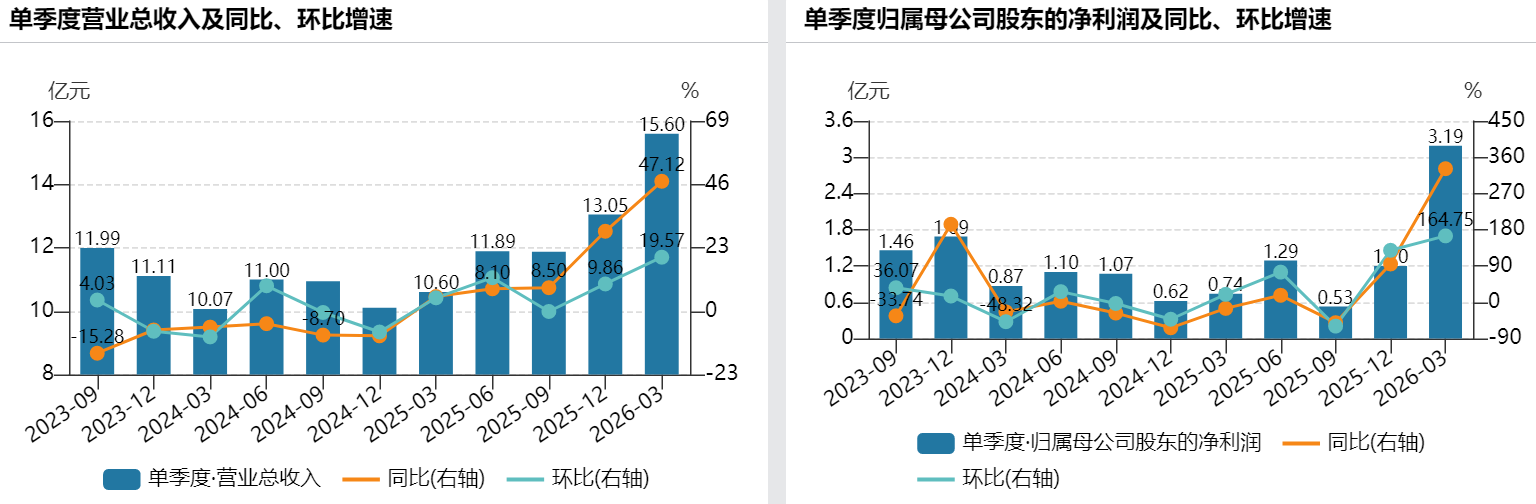
这是北京君正自2022年以来推崇最佳的单季度事迹单,公司上半年瞻望盈利额已是客岁全年3.76亿元的三倍支配。
受益存储芯片飞腾周期
这主要成绩于存储高增长周期。“上半年,受益于存储大周期的股东,公司存储芯片需求繁华。”北京君正称,其DRAM(动态立时存取存储器)产物由于供应握续垂危,产物售价涨幅较大;Flash(闪存芯片)产物受益于AI行状器、光模块等发展,销量彰着增长;计较芯片产物受原材料KGD(良裸晶粒)缺货、涨价等影响,也上调了价钱。
“刻下行业产能极度紧缺,市集需求充足。”北京君正有关东说念主士对界面新闻示意,“咱们瞻望往时事迹还会络续增长,具体什么样要看市集实质情况”,无法给出准确预测。
北京君正董秘兼副总司理张敏近日知道,跟着存储大周期对公司存储芯片和计较芯片业务的股东,瞻望2026年将已毕逐季的事迹增量。”一季度毛利率是38.9%,瞻望二季度毛利率会络续高潮,三、四季度有可能逐季还会有一定增长。”
北京君正于2011年A股上市stripchat在线直播,主营存储芯片、计较芯片和模拟芯片;其中存储芯片产物线包括DRAM、SRAM、NORFlash及NANDFlash,主要面向汽车、工业等边界;诓骗于AIoT及安防的计较芯片包括智能视觉SoC、镶嵌式MPU及AI-MCU(AI微抑制器)等子产物线。
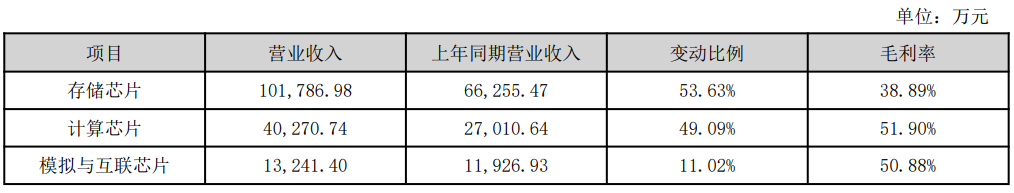
存储芯片是北京君正最主要的收入开头。就本年一季度情况看,公司存储芯片、计较芯片、模拟芯片业务波及营收分别是10.18亿、4.03亿、1.32亿元,同比增53.63%、49.09%、11.02%,占举座营收比重分别是65.26%、25.83%、8.46%,而2025年有关产物营收比重分别是61.4%、27.28%、10.67%;三类产物的毛利率分别是38.89%、51.9%、50.88%,客岁该数据分别是31.95%、30.86%、51.09%。
其中,DRAM产物收入占比近三成,于2023年至2025年分别是35.1%、31.5%、29.8%,“本年从所有这个词销售结构来看,DDR4和LPDDR4在DRAM产物中占比大幅提拔,一季度臆测收入已稀奇DDR3(往年收入占比近半)”,张敏日前知道。
某存储芯片公司东说念主士对界面新闻记者称,由于AI行状器需求暴涨,三星、SK海力士、好意思光等存储大厂自客岁下半年运行将70%-80%的先进产能转向HBM(高带宽内存)和DDR5等AI专用产物,“这种结构性的供给挤压,激勉了传统DRAM等产物的缺货和涨价潮,供求差距束缚扩大,存储行业迎来‘超等周期’。”
TrendForce集邦商榷数据骄傲,2026年第一季度,中文字幕+乱码+友田真希环球旧例DRAM芯片合约价环比高潮90%-95%,行状器DRAM涨幅约90%,NANDFlash合约价高潮55%-60%。
TrendForce集邦商榷分析师许家源领受界面新闻记者采访称,在供给端受限的相沿下,瞻望2027年将延续供不应求的形貌。
某终局产物代工企业东说念主士对界面新闻记者称,“倾向认为这一波存储芯片垂危情况可能会握续三年,公司近期握续加大有关储备。”
产能何如?
高增长行情下,关于北京君正等存储芯片公司来说stripchat在线直播,后续事迹走势无意就看其有多大产能了。
“许多在头部厂商拿不到货的客户主动寻求协作,但受产能料理,没目的贯串一起新增订单。”北京君正有关东说念主士对界面新闻称。
张敏此前示意,“本年对咱们存储和计较来说,保供是最遑急的。”据张敏知道,北京君正从2024年起已提前加大备货,2025年底存货近30亿元,大部分为存储产物,显贵高于上一轮周期;“瞻望现存存货和握续出产的部分保证今明两年的雄厚供货问题不大,公司高层也在密切跟进国内、国外代工资源,来岁下半年可能会有产能开释出来。”
港股招股书骄傲,北京君正到2025年底主要与18家晶圆厂、28家封测代工场保握采购协作,于2023年至2025年波及五大供应商采购占比是58.3%、47.8%、45.1%,其中上前四大晶圆供应商的采购额占比是约40%,向第一大封装供应商采购额占比约6%。
“封装产能举座垂危,有客户提前支付预支款锁定产能,国产一区二区在线观看+在线播放暂不明晰是否存在涨价抢产的情况。”某晶圆封装公司东说念主士对界面新闻称,“增长中枢不是仅存储芯片,而是AI产业链催生全行业芯片新增需求。AI机房建设除CPU、GPU、内存这类高价值芯片外,主板配套电源抑制等种种配套芯片齐有多量新增需求,属于全产业链举座性增量。”
这一情况下,上游涨价趋势彰着。“前几年行业行情差,廉价竞争压低全行业毛利;如今产物价钱缓缓回升,芯片规画企业早先享受利润确立红利,利好会缓缓朝上游门径传导。”前述封装公司东说念主士也对界面新闻示意,不同产物、合并产物诓骗在不同场景、对接不同客户,毛利水平齐不不异。
“上游代工场同步涨价,价钱会顺着产业链向下传导,企业利润能够得到保险。”北京君正有关东说念主士对界面新闻称,二季度依然连续给外洋客户调价,三季度方针络续上调价钱;国内调价决策需永诀客户、永诀产物而定。
张敏近日知道,公司刻下DRAM供应主要有劲积电等四家晶圆厂。“在客岁年中前后晶圆价钱比拟低的时候,公司和一些晶圆厂强项了长协,这轮周期中价钱高潮亦然比拟合理的,涨价成本咱们也会向下贱传导,每每咱们会有一定的逾额毛利率。”
高增长态势能否握续?
涨价压力最终给到了终局厂商。中国汽车工业协会数据骄傲,一辆智能电动汽车所需芯片约3000至5000颗,传统燃油车只需600到700颗芯片。
另据央视财经报说念,2026年二季度,国内车规级存储芯片举座价钱涨幅达180%,部分高端车规级DDR5存储芯片涨幅冲破300%;其中,仅DRAM、NANDFlash两种存储芯片,就给每辆新动力车加多了7000-10000元的成本。
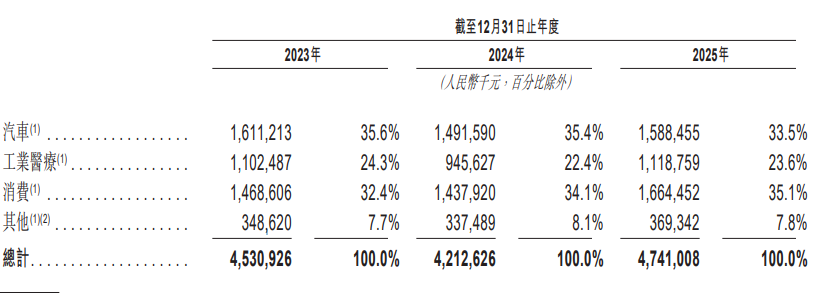
动作环球第五大车规级利基型DRAM供货商、环球第四大车规级NOR Flash供货商,北京君正受益不小。于2023年至2025年,公司来自汽车边界的收入占比分别是35.6%、35.4%、33.5%。
“头部大厂优先出产HBM,旧例存储芯片产能被分流,车企很难从大厂拿货,转而寻找咱们这类厂商采购,车规需求握续繁华。”北京君正有关东说念主士对界面新闻称,公司不径直供货整车厂,协作方是汽车Tier1厂商;“整车价钱高,存储芯片在整车成本里占比很低,不像千元手机存储成本权重高。”
张敏认为,就存储涨价的部分,从成本方面对汽车产业来说影响没那么大。“因为所有这个词BOM(采购)成本内部memory(存储芯片)占比没那么大,但Tier1厂商如实压力比拟大,刻下一些小Tier1厂商可能很难拿到货,我以为可能对汽车产业的影响更多的是所有这个词DRAM供应量能不可餍足车规客户需求。”
许家源也对界面新闻记者称,“在这波涨价经由中,中小厂商因采购议价身手较弱、不易得到长约的价量保险等,赚钱与策划均靠近较大挑战。”
TrendForce集邦商榷瞻望,2026年第三季举座DRAM形貌握续极度紧缺,但因破钞级诓骗需求下修及高基期作用,合约价涨幅拘谨,瞻望将季增13-18%;NANDFlash主要需求仍由AI推理与大型数据中心建设相沿,但因合约价钱已达历史高点,破钞端客户在需求放缓的情况下,对价钱承受力已达极限,预估举座NANDFlash合约价将季增10-15%,幅度较前几季彰着缩减。
“往时举座供需与价钱走势的关节变量主要不错不雅察:CSPs成本支拨的变化,这是AI需求的泉源,若出现下修即为遑急的信号;原厂新建晶圆厂的产能开出时程,而多数新产能瞻望落在2028年。”许家源分析称。
鉴于此,许家源对界面新闻记者指出,往时跟着HBM世代演进及需求成长,其占用的晶圆产能将进一步提拔,酿成结构性的供给抑制;“在此基础上,跟着LTA(长期供货公约)占出货比重的提拔,原厂产能方针的能见度与规律性同步增强,加上AI基础建设长期成本支拨的相沿,存储器产业的周期波动有望较过往更为舒缓。”
“AI产业链发展本领短,现阶段仍处于放纵膨大阶段stripchat在线直播,短期需求保握繁华,各大企业仍在大范围投建算力步骤。”上述晶圆封测公司东说念主士对界面新闻称,行业竟然下行拐点,要比及算力供给所有填塞后才会出现,本轮景气行情至少能守护1-2年;“长期充分竞争后,行业玩忽率会酿成头部企业操纵的形貌。”